Crédit Municipal de Toulouse : les taux des comptes à terme grimpent jusqu’à 3,70 % brut sur 5 ans !
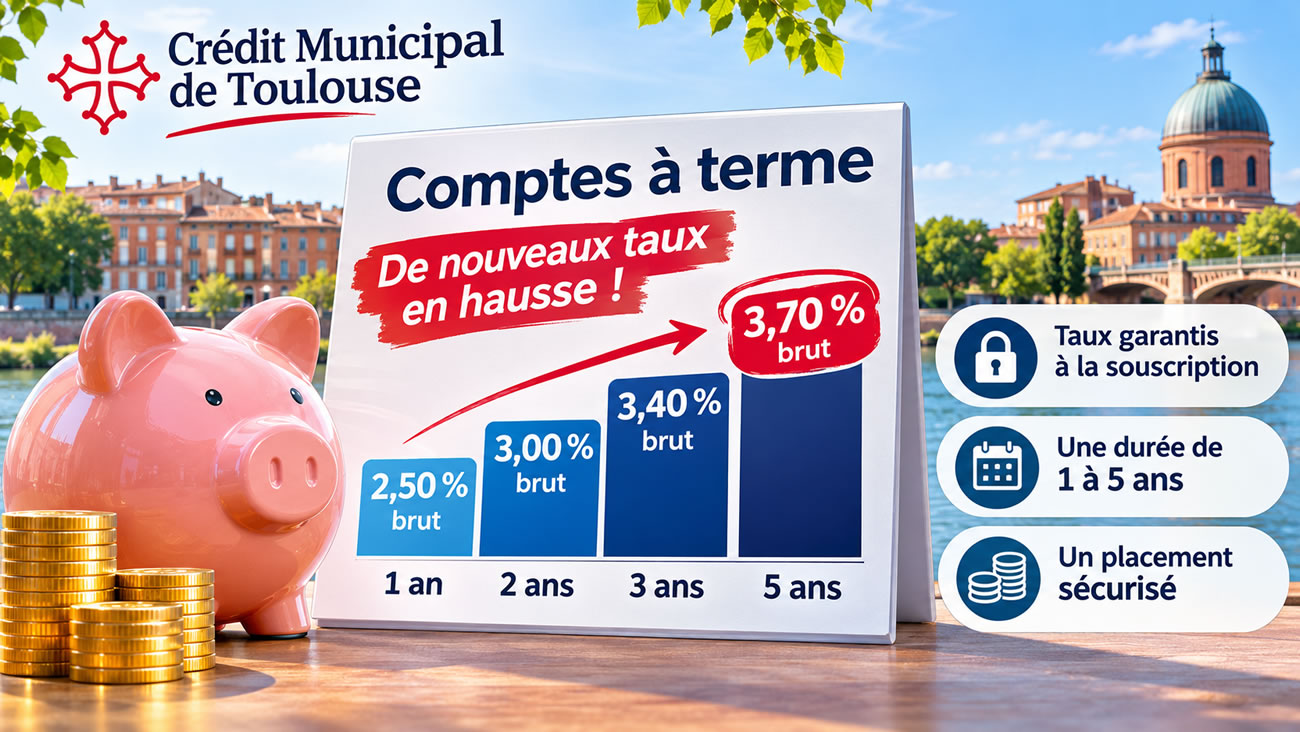
Le Crédit Municipal de Toulouse propose désormais jusqu’à 3,70 % brut sur ses comptes à terme.
L'essentiel de l'information
- Le Crédit Municipal de Toulouse annonce deux nouveaux taux : 3,70 % brut annuel sur 60 mois et 3,50 % brut annuel sur 48 mois.
- Les autres échéances affichent 2,50 % sur 12 mois, 2,60 % sur 24 mois et 2,70 % sur 36 mois.
- Ces comptes à terme permettent de connaître la rémunération contractuelle dès la souscription, tout en contribuant au financement des activités d’un établissement public de crédit municipal.
Sommaire de l'article
Le Crédit Municipal de Toulouse renforce l’attractivité de ses comptes à terme solidaires. Depuis le 5 novembre 2026, l’établissement public propose deux nouvelles échéances particulièrement rémunératrices : 3,50 % brut annuel sur 4 ans et 3,70 % brut annuel sur 5 ans. Les taux des comptes à terme de 12, 24 et 36 mois restent respectivement fixés à 2,50 %, 2,60 % et 2,70 % brut. Une offre qui permet aux épargnants de sécuriser une rémunération contractuelle sur plusieurs années tout en participant au financement d’activités à vocation sociale, notamment le microcrédit personnel et le prêt sur gage.
Crédit Municipal de Toulouse : jusqu’à 3,70 % brut sur 5 ans
Le Crédit Municipal de Toulouse a officialisé sa nouvelle grille de rémunération sur ses comptes à terme le 5 novembre 2026. La principale nouveauté concerne les placements de longue durée, avec l’apparition d’un compte à terme de 48 mois rémunéré à 3,50 % brut annuel et d’un compte à terme de 60 mois rémunéré à 3,70 % brut annuel. Ces deux nouvelles échéances se distinguent nettement des durées plus courtes : le taux proposé à 5 ans dépasse de 1,20 point celui du compte à terme à 12 mois. En contrepartie de cette rémunération plus élevée, l’épargnant accepte de conserver ses fonds sur une durée plus longue. Le taux contractuel reste fixé pendant toute la durée du placement, sous réserve des conditions prévues en cas de clôture anticipée.
Tous les taux des comptes à terme du Crédit Municipal de Toulouse
| Durée du compte à terme | Taux annuel brut | Nouveauté |
|---|---|---|
| 12 mois | 2,50 % | Taux maintenu |
| 24 mois | 2,60 % | Taux maintenu |
| 36 mois | 2,70 % | Taux maintenu |
| 48 mois | 3,50 % | Nouvelle échéance |
| 60 mois | 3,70 % | Nouvelle échéance |
Pourquoi les taux à 4 et 5 ans sont-ils particulièrement intéressants ?
La particularité d’un compte à terme est de permettre à l’épargnant de connaître à l’avance le taux de rémunération de son dépôt. Si les taux d’intérêt proposés par les banques diminuent au cours des prochaines années, le titulaire d’un compte à terme souscrit à 3,70 % brut annuel conservera les conditions contractuelles de son placement jusqu’à l’échéance. À l’inverse, si les taux du marché progressent fortement, il ne pourra pas bénéficier de cette hausse sur les sommes déjà placées, sauf à clôturer son compte par anticipation avec les conséquences prévues au contrat. Les nouvelles échéances à 48 et 60 mois peuvent donc intéresser les épargnants disposant d’une épargne dont ils n’auront pas besoin à court terme et souhaitant privilégier la visibilité sur leur rémunération future.
Combien rapportent 10 000 euros placés sur 5 ans à 3,70 % brut ?
À titre indicatif, un dépôt de 10 000 euros rémunéré à 3,70 % brut annuel pendant 5 ans produirait 1 850 euros d’intérêts bruts dans l’hypothèse d’intérêts simples, soit un capital final de 11 850 euros avant fiscalité. Pour un dépôt de 50 000 euros, les intérêts bruts atteindraient 9 250 euros sur la même période. Ces simulations supposent une conservation jusqu’à l’échéance et ne prennent pas en compte une éventuelle capitalisation des intérêts. Le montant contractuel exact dépend des modalités de calcul et de versement prévues dans les conditions particulières du compte à terme. Les intérêts étant fiscalisés, le gain net réellement perçu sera inférieur au montant brut annoncé.
Simulations indicatives des intérêts bruts sur 5 ans
| Capital placé | Taux annuel brut | Intérêts bruts cumulés sur 5 ans |
|---|---|---|
| 5 000 € | 3,70 % | 925 € |
| 10 000 € | 3,70 % | 1 850 € |
| 20 000 € | 3,70 % | 3 700 € |
| 50 000 € | 3,70 % | 9 250 € |
| 100 000 € | 3,70 % | 18 500 € |
| 200 000 € | 3,70 % | 37 000 € |
Un compte à terme solidaire : à quoi sert l’argent déposé ?
Le Crédit Municipal de Toulouse est un établissement public communal de crédit et d’aide sociale. Contrairement à un établissement bancaire dont l’activité serait exclusivement commerciale, il exerce notamment des missions de financement destinées aux personnes rencontrant des difficultés d’accès au crédit. Les fonds collectés au moyen de ses comptes à terme solidaires contribuent au financement du microcrédit personnel accompagné et du prêt sur gage. Le microcrédit peut permettre de financer des projets favorisant l’insertion sociale ou professionnelle, par exemple l’acquisition d’un véhicule nécessaire pour travailler. Le prêt sur gage permet quant à lui d’obtenir un financement en déposant temporairement un objet de valeur en garantie. L’épargne des déposants participe ainsi à une activité financière ayant une utilité sociale concrète.
Un compte à terme bénéficiant du label Finansol
Le compte à terme solidaire du Crédit Municipal de Toulouse bénéficie du label Finansol depuis septembre 2020, selon l’association FAIR, qui référence les produits d’épargne solidaire. Ce label distingue les placements répondant à des critères de solidarité et de transparence. Il ne constitue toutefois pas une garantie supplémentaire sur le capital ou sur le rendement : son objectif est de permettre aux épargnants d’identifier les produits dont le fonctionnement contribue effectivement au financement d’activités d’utilité sociale. Dans le cas du Crédit Municipal de Toulouse, cette vocation solidaire repose directement sur l’affectation des dépôts au financement des missions sociales de l’établissement.
Qui peut ouvrir un compte à terme au Crédit Municipal de Toulouse ?
L’ouverture d’un compte à terme solidaire est accessible aux personnes physiques majeures et capables, ayant le statut de résident français au regard des règles fiscales applicables. Les conditions générales prévoient également l’accès à certaines personnes morales sans but lucratif dont le siège se situe en France. La souscription nécessite la fourniture de justificatifs d’identité, de domicile et de situation fiscale, ainsi que les vérifications réglementaires habituelles. Les conditions tarifaires publiées et les informations communiquées par FAIR font état d’un dépôt minimum de 5 000 euros et d’un plafond de 200 000 euros. Ces montants doivent être confirmés dans la documentation contractuelle remise lors de l’ouverture, notamment pour les nouvelles échéances de 48 et 60 mois.
Peut-on retirer son argent avant l’échéance ?
Le compte à terme n’est pas un livret d’épargne disponible à tout moment. Les fonds sont normalement immobilisés jusqu’à l’échéance prévue au contrat. Aucun versement complémentaire ni retrait partiel ne peut intervenir pendant la durée du placement. Une clôture anticipée totale reste toutefois possible, conformément aux conditions générales de l’établissement. Dans ce cas, la rémunération est recalculée selon un barème spécifique, généralement moins favorable que le taux initialement annoncé. L’épargnant doit donc prendre connaissance des pénalités et des modalités de remboursement avant de souscrire. Un compte à terme de 5 ans ne doit pas être alimenté avec une épargne susceptible d’être nécessaire pour une dépense imprévue.
Quelle fiscalité sur les intérêts des comptes à terme ?
Les intérêts des comptes à terme sont soumis à l’impôt sur le revenu et aux prélèvements sociaux, selon les règles fiscales applicables au moment de leur perception. Contrairement au Livret A, au LDDS ou au LEP, ils ne bénéficient pas d’une exonération générale d’impôt. Les taux annoncés de 3,50 % et 3,70 % sont donc des taux annuels bruts, avant fiscalité. Le contribuable peut, selon sa situation, être imposé au prélèvement forfaitaire ou opter pour le barème progressif de l’impôt sur le revenu dans les conditions prévues par la réglementation. Pour comparer les offres, il convient de tenir compte du rendement net après fiscalité et de la durée pendant laquelle les fonds resteront immobilisés.
Un placement à capital garanti, mais attention aux plafonds de protection
Le compte à terme est un dépôt bancaire dont le remboursement du capital est prévu contractuellement à l’échéance, contrairement aux placements exposés directement aux fluctuations des marchés financiers. Il convient néanmoins de vérifier les conditions de protection des dépôts et les plafonds applicables à l’établissement concerné. La garantie légale des dépôts est généralement limitée à 100 000 euros par déposant et par établissement, sous réserve des exceptions réglementaires. Le fait qu’un compte à terme accepte jusqu’à 200 000 euros de dépôts ne signifie donc pas nécessairement que l’intégralité de cette somme bénéficie d’une protection identique. Les épargnants souhaitant déposer des montants importants ont intérêt à examiner ces règles avant de concentrer leur épargne dans un seul établissement.
Crédit Municipal de Toulouse : une alternative aux comptes à terme bancaires classiques
Avec une rémunération atteignant 3,70 % brut annuel sur 60 mois, le Crédit Municipal de Toulouse propose une solution qui mérite d’être comparée aux comptes à terme des banques traditionnelles et des établissements spécialisés. Son principal argument réside dans l’association d’une rémunération contractuelle connue dès l’ouverture et d’une utilisation solidaire des fonds collectés. Le placement ne convient cependant pas à tous les profils : une durée de 4 ou 5 ans implique de pouvoir immobiliser les sommes concernées, tandis que les intérêts restent fiscalisés. Il faut également comparer les conditions de sortie anticipée et les modalités de versement des intérêts. Pour les épargnants sensibles à l’utilité sociale de leurs placements, cette offre présente néanmoins un intérêt particulier.
Comptes à terme solidaires : des taux qui montent pour les placements de longue durée
La nouvelle grille du Crédit Municipal de Toulouse marque une évolution notable de son offre d’épargne. En ajoutant deux échéances à 48 et 60 mois, rémunérées respectivement à 3,50 % et 3,70 % brut annuel, l’établissement élargit les possibilités offertes aux épargnants souhaitant fixer leur rémunération sur plusieurs années. Ces taux sont entrés en vigueur le 5 novembre 2026, selon la communication officielle de l’établissement. Au-delà de la rémunération, le compte à terme conserve sa dimension solidaire en contribuant au financement du microcrédit et du prêt sur gage. Une combinaison susceptible d’intéresser les particuliers qui recherchent à la fois de la visibilité sur leurs revenus financiers et une utilisation socialement utile de leur épargne.
Sources des données
- Crédit Municipal de Toulouse – Nouveaux taux des comptes à terme, 5 novembre 2026
- Crédit Municipal de Toulouse – Épargne et comptes à terme solidaires
- Crédit Municipal de Toulouse – Conditions générales du compte à terme solidaire
- Crédit Municipal de Toulouse – Foire aux questions
- FAIR – Compte à terme solidaire du Crédit Municipal de Toulouse, label Finansol
- Épargne Solidaire – Présentation du Crédit Municipal de Toulouse
Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir le travail de notre équipe face aux algorithmes et ne rater aucun décryptage, ajoutez Mon Épargne à vos sources préférées en 1 clic.
🎁 Offre Assurance Vie : Jusqu'à 300 euros offerts !
Bénéficiez d’une offre de bienvenue, valable pour une 1ère adhésion, en gestion libre, au contrat d’assurance-vie Croissance Avenir, jusqu’au 31 octobre 2026 : 250 € offerts pour 3 500 euros versés, sous conditions + 50 € offerts en option si mise en place de versements programmés. Voir conditions sur la page dédiée à cette offre.
Découvrir l'offre🎁 Offre fonds euros : 100% sur le fonds euros EURO+
Le fonds en euros EURO+ proposé par Swiss Life, est de nouveau accessible à 100% sans contrainte. Performance de + 3.60 % en 2025, sans bonus de rendement ni autre artifice marketing. Accessible via le contrat d’assurance-vie Placement-direct EURO+, sans frais sur les versements.
Profiter de l'offre