Fonds en euros NETISSIMA : le bonus de rendement passe à +2% (2 points) pour 2027
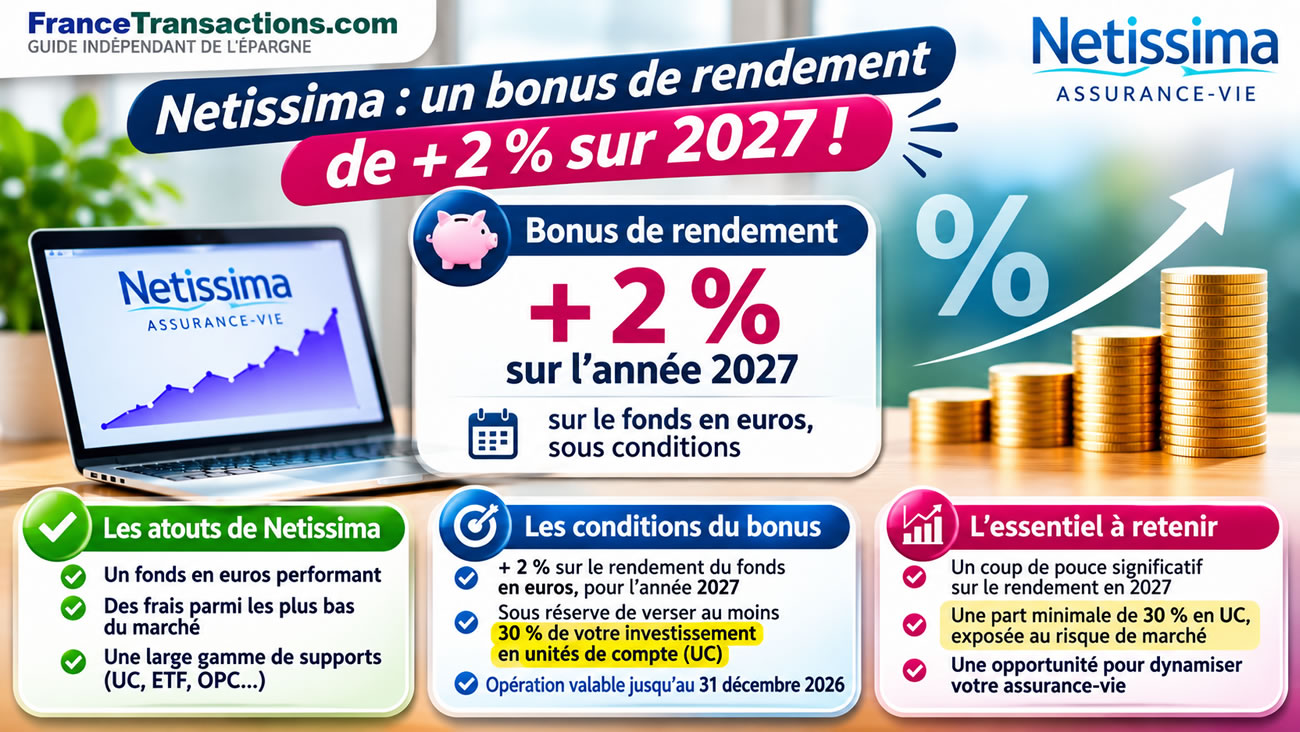
Les offres de bonification sur les fonds en euros continuent de se renforcer en cette fin d’année 2026, Generali augmente le bonus de rendement sur son fonds euros phare NETISSIMA.
L'essentiel de l'information
- Le boost de rendement sur le fonds euros NETISSIMA n’est plus de 1.5 point mais passe à 2 points (+ 2 %) à compter du 1er novembre 2026. Cette bonification est applicable en 2026 et en 2027.
- Les conditions de versements afin de bénéficier de cette offre restent les mêmes, soit 30% minimum d’investissement sur des unités de compte.
- Cette offre est valable sur tous les contrats proposant le fonds en euros NETISSIMA.
Sommaire de l'article
Assurance-vie : Generali porte le bonus de Netissima à +2 points
Une campagne proposant une majoration de +2 points du rendement servi en 2026 et 2027 est annoncée pour les versements effectués entre le 1er novembre et le 31 décembre 2026, sous conditions. Jusqu’ici, la bonification couramment proposée par les distributeurs de Netissima était de +1,50 point.
Netissima : une bonification de +2 points en 2026 et 2027
La nouvelle campagne prévoit une majoration de +2 points nets de frais de gestion du taux de participation aux bénéfices de Netissima pour les années 2026 et 2027. Elle concerne les nouveaux versements éligibles, et non les sommes déjà présentes sur le fonds en euros. Le bonus s’ajoute au rendement annuel qui sera effectivement servi par l’assureur. Il ne constitue donc pas un taux de rendement global garanti. La bonification est soumise à un plafond de rémunération globale, annoncé à 5,75 % brut de frais de gestion dans les nouvelles conditions. Les prélèvements sociaux et fiscaux restent applicables selon la situation de l’épargnant.
Les conditions pour bénéficier du bonus de +2 points
Les conditions annoncées prévoient un versement initial ou libre dont le dossier complet est reçu entre le 1er novembre et le 31 décembre 2026 inclus. Le montant éligible est plafonné à 500 000 euros, avec une accessibilité dès le premier euro. Au moins 30 % du versement doivent être investis sur des supports en unités de compte, dont le capital n’est pas garanti. Cette proportion doit être respectée au moment du versement et aux dates de contrôle du 31 décembre 2026 et du 31 décembre 2027, selon les modalités prévues par l’offre. Les versements libres programmés, les transferts Pacte et certains versements provenant de rachats de contrats Generali sont exclus. Les désinvestissements peuvent également réduire le bénéfice de la bonification.
NETISSIMA - GENERALI VIE
Rendements nets de frais de gestion,
avant prélèvements sociaux et fiscaux,
hors bonus commerciaux.
Les performances passées ne préjugent pas
des performances futures.
| Caractéristiques du fonds en euros NETISSIMA (GENERALI VIE) |
|
|---|---|
| Nom du fonds euros : | NETISSIMA |
| Assureur : | GENERALI VIE |
| Rendement NETISSIMA (brut des prélèvements sociaux) | 3.000 % (Année : 2025) |
| Rendement NETISSIMA (net des prélèvements sociaux) | 2,48 % (Année : 2025) |
| Fonds euros ouvert aux nouveaux versements : |
✅
|
| Frais de gestion (maximum si variable) : | 0.750 % |
| Proportion du capital garanti : | 100.00 % |
| Taux de distribution des bénéfices : | 85.00 % |
| Fonds cantonné : | Oui |
| Date de création du fonds : | 2011 |
| Nombre de contrats proposant ce fonds en euros : | 17 |
Attention : le bonus 2026 ne sera perçu que sur quelques semaines
C’est un détail essentiel, souvent oublié dans les communications commerciales. Un versement effectué en novembre 2026 ne bénéficie pas d’une année entière de bonification au titre de 2026. Le supplément est calculé au prorata de la durée de placement. Pour un versement dont la date de valeur serait fixée au 1er novembre, le bonus de 2 points représenterait ainsi approximativement 0,33 point de rendement supplémentaire sur l’année civile 2026. Un versement effectué début décembre n’en bénéficierait que pour un mois environ. C’est donc surtout la bonification applicable sur l’année 2027 qui présente un intérêt financier, à condition de conserver les sommes éligibles et de respecter les conditions contractuelles.
Un rendement de 5 % sur Netissima en 2027 ? Possible, mais aucune garantie
Le fonds euros Netissima a servi un rendement de l’ordre de 3 % net de frais de gestion en 2025 selon les contrats et les conditions applicables. Si son rendement de base atteignait de nouveau 3 % en 2027, une bonification de 2 points permettrait théoriquement d’obtenir 5 % nets de frais de gestion, avant prélèvements sociaux et fiscaux, sous réserve du plafond contractuel. Ce calcul constitue uniquement une illustration. Le rendement 2027 n’est pas connu et pourrait être inférieur ou supérieur à celui de 2025. De plus, les frais de gestion et les modalités de participation aux bénéfices peuvent différer selon les contrats. Il serait donc prématuré d’annoncer un rendement garanti de 5 %.
Linxea Vie, Altaprofits Vie, Bourse Direct Horizon : qu’en est-il des autres contrats ?
Netissima est accessible au sein de plusieurs contrats distribués par des courtiers et plateformes d’épargne. Parmi eux figurent notamment Linxea Vie, Altaprofits Vie, [a[Bourse Direct Horizon]a], Finary Life, ainsi que d’autres contrats assurés par Generali Vie. La précédente bonification de +1,50 point était largement diffusée chez ces distributeurs.
| Contrats | Frais de gestion Fonds en euros | Frais de gestion Unités de compte | Frais sur versement | Dépôt mini. (souscription) |
|---|---|---|---|---|
ALTAPROFITS VIE | 0.750 % | 0.600 % | 0.00 % | 300,00 € |
SOLID’R VIE | 0.750 % | 0.700 % | 0.00 % | 500,00 € |
PUISSANCE SELECTION | 0.750 % | 0.600 % | 0.00 % | 1 000,00 € |
BINCK VIE | 0.750 % | 0.750 % | 0.00 % | 300,00 € |
BOURSE DIRECT HORIZON | 0.750 % | 0.650 % | 0.00 % | 300,00 € |
EX DIRECT | 0.750 % | 0.850 % | 0.00 % | 300,00 € |
CASHBEE+ | 0.750 % | 0.750 % | 0.00 % | 1 000,00 € |
FINARY LIFE | 0.750 % | 0.500 % | 0.00 % | 300,00 € |
GENERALI EPARGNE | 0.750 % | 0.800 % | 0.00 % | 150,00 € |
LINXEA VIE | 0.750 % | 0.600 % | 0.00 % | 300,00 € |
ALLOCATION VIE | 0.750 % | 0.600 % | 0.00 % | 1 000,00 € |
MES PLACEMENTS VIE | 0.750 % | 0.600 % | 0.00 % | 500,00 € |
MONABANQ VIE PREMIUM | 0.750 % | 0.800 % | 0.00 % | 1 000,00 € |
MONIWAN VIE | 0.850 % | 0.750 % | 0.00 % | 500,00 € |
PLACEMENT-DIRECT ESSENTIEL | 0.750 % | 0.600 % | 0.00 % | 1 000,00 € |
| Ce tableau des rendements des fonds en euros des contrats d’assurance-vie est présenté trié sur le nom de la compagnie d’assurance, nom du contrat d’assurance-vie, par défaut.(1) Performance du fonds en euros, nette des frais de gestion, brute des prélèvements sociaux.(2) Performance nette des fonds euros, nette des frais de gestion, nette des prélèvements sociaux. La fiscalité sur les plus-values reste potentiellement applicable pour les rachats effectués au-delà des conditions d’application de l’abattement (cf fiscalité assurance-vie). | ||||
Faut-il ouvrir un nouveau contrat pour profiter de la bonification ?
Pas nécessairement. Les campagnes de bonification de Netissima concernent généralement les nouvelles souscriptions mais également les versements libres complémentaires effectués sur des contrats existants. Pour un épargnant disposant déjà d’un contrat éligible, un versement complémentaire peut donc suffire. Encore faut-il vérifier que le distributeur applique bien la nouvelle campagne et que l’opération respecte toutes les conditions. Il faut notamment tenir compte des exclusions liées aux rachats antérieurs et des éventuelles restrictions concernant les versements programmés. Les sommes déjà placées sur Netissima ne bénéficient pas rétroactivement de la nouvelle bonification.
Les 30 % d’unités de compte : le véritable coût de cette bonification
Un bonus de 2 points sur un fonds en euros peut sembler particulièrement attractif. Mais il ne faut pas oublier que l’épargnant doit accepter une exposition minimale de 30 % de son nouveau versement aux unités de compte. Pour 10 000 euros investis, seuls 7 000 euros au maximum pourront bénéficier de la bonification sur Netissima, tandis que 3 000 euros seront placés sur des supports présentant un risque de perte en capital. Une baisse de 10 % de cette poche en unités de compte représenterait une moins-value de 300 euros, susceptible d’effacer une partie importante du supplément de rendement obtenu sur le fonds euros. La pertinence de l’offre dépend donc autant du profil de risque de l’épargnant que du bonus affiché.
Generali renforce la concurrence entre les fonds en euros
Avec une bonification portée de +1,50 à +2 points, la nouvelle campagne Netissima illustre la concurrence persistante entre assureurs pour attirer de nouveaux versements. Les fonds en euros restent un argument commercial majeur des contrats d’Assurance-Vie, particulièrement lorsque les épargnants recherchent des placements à capital garanti par l’assureur. Mais les bonifications temporaires compliquent également les comparaisons. Pour départager les contrats, il faut examiner le rendement de base du fonds, les frais annuels de gestion, les conditions d’investissement en unités de compte, les plafonds de versement et la durée effective de la majoration. Un bonus élevé ne suffit pas à faire d’un contrat d’assurance-vie une bonne affaire. La qualité globale du contrat reste déterminante.
Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir le travail de notre équipe face aux algorithmes et ne rater aucun décryptage, ajoutez Mon Épargne à vos sources préférées en 1 clic.
🎁 Offre Assurance Vie : Jusqu'à 300 euros offerts !
Bénéficiez d’une offre de bienvenue, valable pour une 1ère adhésion, en gestion libre, au contrat d’assurance-vie Croissance Avenir, jusqu’au 31 octobre 2026 : 250 € offerts pour 3 500 euros versés, sous conditions + 50 € offerts en option si mise en place de versements programmés. Voir conditions sur la page dédiée à cette offre.
Découvrir l'offre🎁 Offre fonds euros : 100% sur le fonds euros EURO+
Le fonds en euros EURO+ proposé par Swiss Life, est de nouveau accessible à 100% sans contrainte. Performance de + 3.60 % en 2025, sans bonus de rendement ni autre artifice marketing. Accessible via le contrat d’assurance-vie Placement-direct EURO+, sans frais sur les versements.
Profiter de l'offre