Fonds euros ou UC ? Les chiffres de collecte nette masquent une réalité bien différente des versements
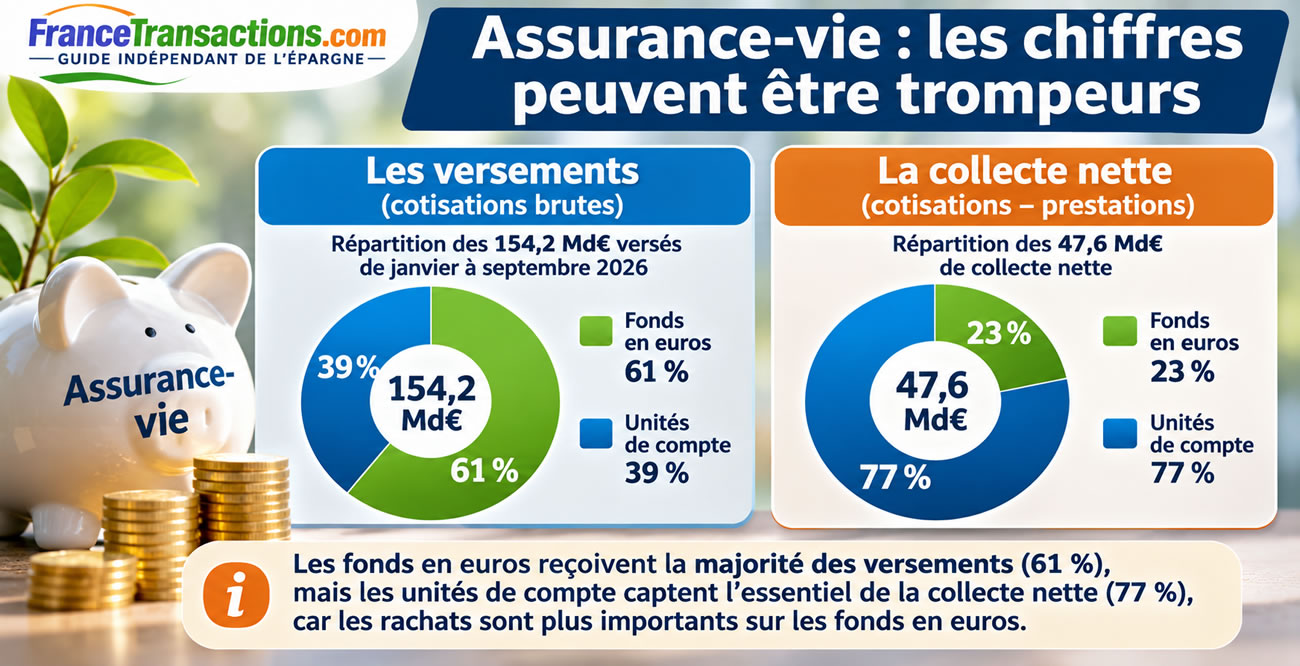
Assurance-vie : 61 % des versements vont sur les fonds euros, pourquoi les statistiques donnent-elles l’impression inverse ?
L'essentiel de l'information
- Les fonds en euros captent 61 % des versements bruts en assurance-vie sur les neuf premiers mois de 2026, contre 39 % pour les unités de compte.
- Les unités de compte représentent pourtant 77 % de la collecte nette, car les sorties de capitaux réduisent beaucoup plus fortement le solde des fonds en euros.
- Pour connaître les choix des épargnants, les cotisations brutes sont plus révélatrices que la seule collecte nette, même si elles ne permettent pas de mesurer les arbitrages internes aux contrats.
Sommaire de l'article
En Assurance-Vie, les chiffres peuvent raconter deux histoires très différentes selon l’indicateur retenu. Sur les neuf premiers mois de 2026, les unités de compte représentent près de 77 % de la collecte nette. Un chiffre spectaculaire qui pourrait laisser penser que les épargnants délaissent massivement les fonds en euros. Pourtant, la réalité des versements est exactement inverse : 61 % des sommes versées sur les contrats d’assurance-vie sont investies sur les fonds en euros. Comment expliquer un tel écart ? Et surtout, quel indicateur permet réellement de comprendre les préférences des épargnants ?
Des motivations financières pour présenter ces statistiques ainsi
Les intermédiaires financiers et les assureurs aimeraient bien que les épargnants pensent que les unités de compte sont largement prisées. Business oblige. Aucune garantie sur le capital des unités de compte, pour des frais de gestion annuels, les UC génèrent une source de revenus importante avec des marges des plus élevées. Toutefois la réalité est évidemment différente. Dans les différentes communications, tout semble être fait afin de présenter les statistiques favorables aux unités de compte. Il convient d’adopter une lecture correcte de ces publications.
Assurance-vie : 154,2 milliards d’euros versés depuis janvier 2026
Selon les statistiques publiées le 29 octobre 2026 par France Assureurs, les cotisations d’assurance-vie ont atteint 154,2 milliards d’euros entre janvier et septembre 2026, soit une progression de 7 % par rapport à la même période de 2025. Il s’agit du niveau le plus élevé enregistré sur les neuf premiers mois d’une année depuis 2006. Mais contrairement à ce que pourrait laisser croire la répartition de la collecte nette, ce sont bien les fonds en euros qui recueillent la majorité des versements. Les unités de compte représentent 39 % des cotisations, soit environ 60,1 milliards d’euros, tandis que les fonds en euros captent les 61 % restants, soit près de 94,1 milliards d’euros. Les montants par support sont ici calculés à partir des pourcentages publiés par France Assureurs et sont donc approximatifs.
Les fonds en euros restent largement majoritaires dans les versements
Cette préférence pour les fonds en euros est encore plus marquée sur le seul mois de septembre 2026. Les supports en euros ont capté 63 % des 15,4 milliards d’euros versés, contre 37 % pour les unités de compte. Les épargnants continuent donc de privilégier les supports offrant une garantie du capital dans les conditions prévues par leur contrat. Cette orientation ne signifie pas que les unités de compte sont délaissées : leurs cotisations progressent même de 10 % sur les neuf premiers mois de 2026, contre 4 % pour les fonds en euros. Les deux catégories bénéficient ainsi d’une augmentation des versements, mais les fonds en euros conservent une nette avance en montants collectés.
Cotisations brutes et collecte nette : deux indicateurs à ne pas confondre
La distinction est fondamentale. Les cotisations brutes correspondent aux versements effectués sur les contrats d’assurance-vie. La collecte nette correspond, quant à elle, à la différence entre ces cotisations et les prestations versées par les assureurs, notamment les rachats, les capitaux décès et les autres sorties contractuelles. Prenons un exemple : si les épargnants versent 100 milliards d’euros sur les fonds en euros et que 90 milliards en ressortent, la collecte nette n’est que de 10 milliards. À l’inverse, si 60 milliards sont versés sur les unités de compte et que seulement 25 milliards en ressortent, la collecte nette atteint 35 milliards. Les unités de compte représentent alors près de 78 % de la collecte nette, alors qu’elles n’ont reçu que 37,5 % des versements. Le résultat n’a rien de contradictoire : la collecte nette mesure un solde de flux, pas la répartition des nouveaux versements.
Les chiffres de l’assurance-vie sur les neuf premiers mois de 2026
| Indicateur | Fonds en euros | Unités de compte | Total |
|---|---|---|---|
| Cotisations brutes (Md€) | ≈ 94,1 | ≈ 60,1 | 154,2 |
| Part des cotisations | 61 % | 39 % | 100 % |
| Collecte nette (Md€) | 10,9 | 36,7 | 47,6 |
| Part de la collecte nette | 22,9 % | 77,1 % | 100 % |
| Prestations estimées (Md€) | ≈ 83,2 | ≈ 23,4 | 106,6 |
Les cotisations et prestations par catégorie sont des estimations calculées à partir des pourcentages arrondis publiés par France Assureurs. Les chiffres de collecte nette et les totaux proviennent directement de ses statistiques officielles. Les prestations estimées sont obtenues par différence entre les cotisations estimées et la collecte nette de chaque catégorie.
| Indicateur | fonds euros | Unités de compte |
|---|---|---|
| Part des versements bruts | 61 % | 39 % |
| Part de la collecte nette | 23 % | 77 % |
Source : France Assureurs, 29 octobre 2026
Le chiffre de 77 % correspond bien à la part des unités de compte dans la collecte nette. Toutefois, cet indicateur ne reflète pas la répartition des versements effectués par les épargnants. Les fonds en euros captent 61 % des versements bruts, contre seulement 39 % pour les unités de compte. La collecte nette mesure la différence entre les cotisations et les prestations versées. La prédominance des unités de compte dans cet indicateur s’explique donc par des sorties de capitaux proportionnellement plus importantes sur les fonds en euros, et non par une préférence majoritaire des épargnants pour les unités de compte.
Pourquoi les sorties sont-elles beaucoup plus importantes sur les fonds en euros ?
Les chiffres permettent de constater que les prestations sont nettement plus élevées sur les fonds en euros que sur les unités de compte. Plusieurs mécanismes peuvent contribuer à cette situation. Les fonds en euros représentent historiquement une part importante de l’épargne accumulée dans les contrats anciens. Les capitaux retirés à l’occasion d’un rachat, d’un décès ou de la réalisation d’un projet patrimonial peuvent donc provenir majoritairement de ces supports. Les stratégies de sécurisation des gains, les habitudes d’allocation et les modalités de gestion des contrats peuvent également jouer un rôle. Toutefois, les données agrégées de France Assureurs ne permettent pas d’attribuer précisément ces sorties à chacune de ces causes. Il serait notamment abusif d’affirmer que les épargnants retirent volontairement leur argent des fonds en euros pour investir massivement en unités de compte.
Une collecte nette dominée par les UC ne signifie pas une préférence pour le risque
Les unités de compte enregistrent une collecte nette de 36,7 milliards d’euros depuis janvier 2026, contre 10,9 milliards pour les fonds en euros. Elles concentrent donc environ 77 % de la collecte nette totale. Mais cette proportion résulte autant du niveau des sorties que de celui des entrées. Elle ne signifie pas que 77 % des épargnants choisissent les unités de compte, ni que 77 % des nouveaux versements y sont investis. Elle ne permet pas davantage d’affirmer que les Français sont devenus majoritairement favorables à une prise de risque financière. Pour mesurer cette dernière, il faudrait notamment disposer de données détaillées sur les arbitrages internes aux contrats, les allocations par âge, les profils de risque et les choix réellement effectués par les souscripteurs.
Les statistiques de collecte nette peuvent-elles induire les épargnants en erreur ?
La collecte nette constitue un indicateur économique pertinent pour mesurer les flux financiers conservés par les assureurs après déduction des prestations. Elle permet notamment d’apprécier la dynamique globale du marché et les mouvements de capitaux entre grandes catégories de supports. En revanche, son utilisation pour décrire les préférences des épargnants exige de nombreuses précautions. Un titre affirmant que les unités de compte captent plus des trois quarts de la collecte nette est statistiquement exact. Mais si cette information est présentée sans préciser que les fonds en euros recueillent 61 % des versements bruts, elle peut conduire le lecteur à une interprétation erronée. Un chiffre exact peut ainsi devenir trompeur lorsqu’il est utilisé pour illustrer un phénomène qu’il ne mesure pas directement.
Les arbitrages internes aux contrats compliquent encore la lecture
Une autre difficulté concerne les arbitrages réalisés à l’intérieur des contrats multisupports. Un épargnant peut transférer une partie de son épargne du fonds en euros vers des unités de compte, ou effectuer le mouvement inverse, sans procéder à un nouveau versement ni à un rachat externe. Ces opérations modifient la répartition de son patrimoine, mais ne constituent pas des cotisations nouvelles pour le contrat. Les statistiques globales de cotisations et de prestations ne suffisent donc pas à reconstituer l’ensemble des décisions d’investissement. Pour analyser les comportements, il serait nécessaire de rapprocher les versements, les rachats, les arbitrages et l’évolution des encours par catégorie de supports.
Fonds en euros : la sécurité reste un critère déterminant
Le maintien d’une majorité de versements sur les fonds en euros confirme l’importance de la sécurité du capital dans les choix d’épargne. Ces supports bénéficient d’une garantie assurée par l’assureur, selon les conditions contractuelles, et leur rémunération annuelle est généralement définitivement acquise une fois attribuée. Ils présentent néanmoins des différences importantes en matière de frais, de participation aux bénéfices, de conditions d’accès et de rendement. Certains assureurs imposent notamment une proportion minimale d’unités de compte pour bénéficier de taux bonifiés ou de certaines offres commerciales. Cette contrainte doit être examinée attentivement, car un bonus de rendement sur le fonds en euros ne compense pas nécessairement les pertes potentielles sur les unités de compte associées.
Unités de compte : une progression réelle, mais un risque à ne pas négliger
Il serait tout aussi trompeur de minimiser le dynamisme des unités de compte. Leurs cotisations progressent de 10 % sur les neuf premiers mois de 2026, ce qui témoigne d’un intérêt croissant pour les supports de diversification. Les unités de compte peuvent être investies dans des actions, des obligations, de l’immobilier, des fonds diversifiés ou des produits structurés. Leur potentiel de rendement dépend de la nature des actifs détenus, mais leur capital n’est généralement pas garanti. Les frais des supports, auxquels s’ajoutent ceux du contrat d’assurance-vie, peuvent également réduire sensiblement la performance finale. Le fait que les UC enregistrent une collecte nette élevée ne constitue donc en aucun cas un argument suffisant pour augmenter leur poids dans une allocation.
Faut-il modifier son allocation en assurance-vie en 2027 ?
La réponse ne peut pas être déduite des statistiques de collecte. Une allocation doit avant tout correspondre à l’horizon de placement, aux objectifs patrimoniaux et à la capacité de l’épargnant à supporter une perte financière. Pour une épargne destinée à financer un projet à court terme, la recherche de sécurité peut justifier une place importante accordée aux fonds en euros, sous réserve des conditions du contrat. Pour un horizon plus long, une diversification progressive vers des unités de compte peut être envisagée, à condition d’en comprendre les risques. Le choix doit également tenir compte des frais, de la fiscalité applicable en cas de rachat et des caractéristiques des supports disponibles. La répartition des versements des autres épargnants n’est pas une stratégie d’investissement.
Conclusion : les fonds en euros restent les premiers bénéficiaires des versements
Les chiffres de France Assureurs révèlent une réalité plus nuancée que celle suggérée par la seule collecte nette. Les unités de compte enregistrent effectivement près de 77 % du solde positif des flux d’assurance-vie sur les neuf premiers mois de 2026. Mais les fonds en euros demeurent les premiers bénéficiaires des versements, avec 61 % des cotisations. Les deux indicateurs sont exacts, mais ils répondent à des questions différentes. Pour comprendre où les Français choisissent de placer leur nouvel argent, il faut d’abord regarder les cotisations brutes. Pour mesurer les capitaux qui restent dans les contrats après les prestations, la collecte nette est pertinente. Confondre les deux revient à risquer de tirer des conclusions erronées sur les comportements d’épargne.
Sources des données
- France Assureurs — Statistiques de l’assurance-vie de septembre 2026, publiées le 29 octobre 2026
- France Assureurs — Statistiques de l’assurance-vie d’août 2026, publiées le 1er octobre 2026
- Banque de France — Statistiques financières et épargne des ménages
- Autorité des marchés financiers — Informations destinées aux épargnants
Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir le travail de notre équipe face aux algorithmes et ne rater aucun décryptage, ajoutez Mon Épargne à vos sources préférées en 1 clic.
🎁 Offre Assurance Vie : Jusqu'à 300 euros offerts !
Bénéficiez d’une offre de bienvenue, valable pour une 1ère adhésion, en gestion libre, au contrat d’assurance-vie Croissance Avenir, jusqu’au 31 octobre 2026 : 250 € offerts pour 3 500 euros versés, sous conditions + 50 € offerts en option si mise en place de versements programmés. Voir conditions sur la page dédiée à cette offre.
Découvrir l'offre🎁 Offre fonds euros : 100% sur le fonds euros EURO+
Le fonds en euros EURO+ proposé par Swiss Life, est de nouveau accessible à 100% sans contrainte. Performance de + 3.60 % en 2025, sans bonus de rendement ni autre artifice marketing. Accessible via le contrat d’assurance-vie Placement-direct EURO+, sans frais sur les versements.
Profiter de l'offre