Livret A : 30 000 € de plafond, vraiment ? Les finances publiques n’ont-elles pas d’autres priorités ?
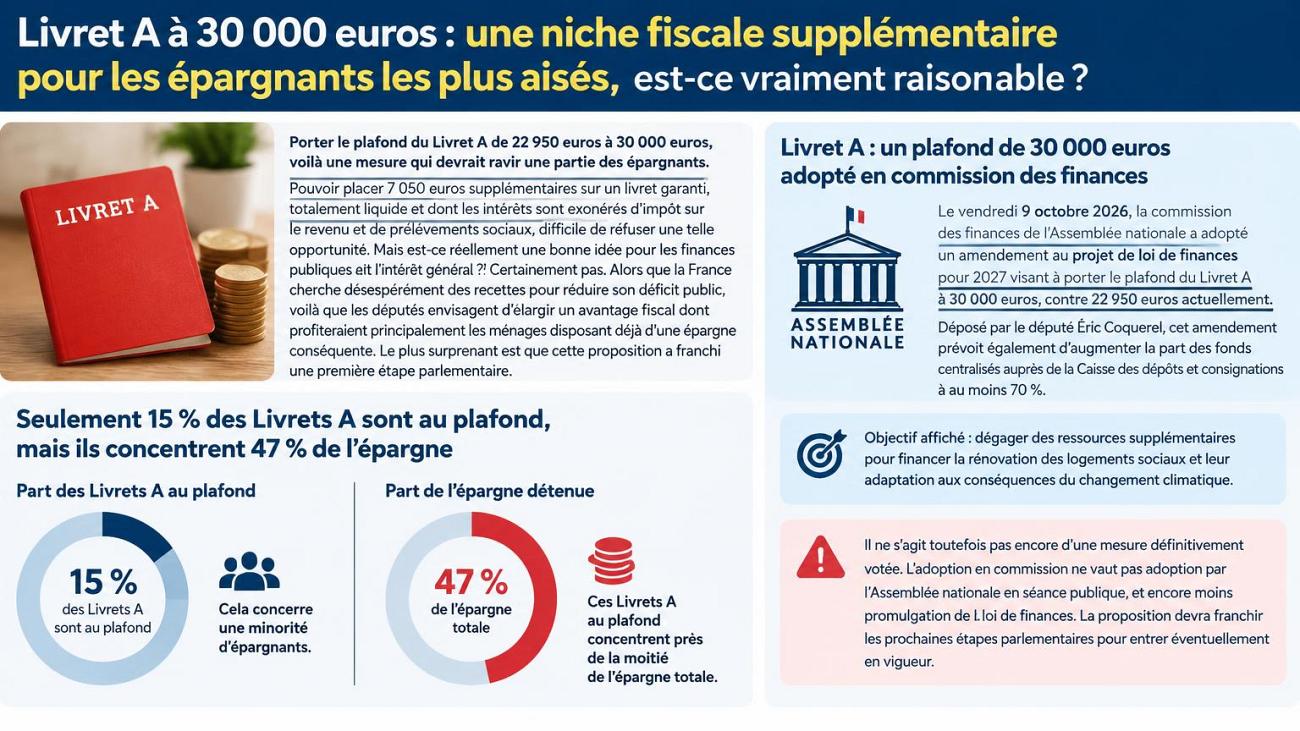
Porter le plafond du Livret A de 22 950 euros à 30 000 euros, voilà une mesure qui devrait ravir une partie des épargnants.
L'essentiel de l'information
- Un premier feu vert parlementaire, mais aucune décision définitive : le 9 octobre 2026, la commission des finances de l’Assemblée nationale a adopté un amendement visant à porter le plafond du Livret A de 22 950 à 30 000 euros, soit une hausse de 30,72 %. Le texte doit encore être examiné en séance publique.
- Un avantage fiscal qui profiterait surtout aux épargnants déjà les mieux dotés : selon la Banque de France, 15 % des Livrets A dépassaient le plafond réglementaire en 2024 et concentraient 47 % des encours. La grande majorité des détenteurs ne bénéficierait pas directement de ce relèvement.
- Une mesure contestable en période de déficit public élevé : augmenter la capacité de placement défiscalisé pourrait accroître le manque à gagner fiscal, alors que l’État recherche de nouvelles recettes. Le financement du logement social et de la transition écologique constitue un objectif légitime, mais ne justifie pas nécessairement l’élargissement de cette exonération.
Sommaire de l'article
Le livret A est la première niche fiscale en France. La plus utilisée. À l’heure où le déficit du pays commence à inquiéter fortement, permettre d’épargner sans risque et sans aucune fiscalité ni prélèvements sociaux, à un taux garanti, et avec une garantie totale du capital de 100.000 euros directement effectuée par l’Etat, le momentum peut apparaître pour le moins surprenant.
Livret A à 30 000 euros : une niche fiscale supplémentaire pour les épargnants les plus aisés, est-ce vraiment raisonnable ?
Porter le plafond du Livret A de 22 950 euros à 30 000 euros, voilà une mesure qui devrait ravir une partie des épargnants. Pouvoir placer 7 050 euros supplémentaires sur un livret garanti, totalement liquide et dont les intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux, difficile de refuser une telle opportunité. Mais est-ce réellement une bonne idée pour les finances publiques et l’intérêt général ? Certainement pas. Alors que la France cherche désespérément des recettes pour réduire son déficit public, voilà que les députés envisagent d’élargir un avantage fiscal dont profiteraient principalement les ménages disposant déjà d’une épargne conséquente. Le plus surprenant est que cette proposition a franchi une première étape parlementaire.
Livret A : un plafond de 30 000 euros adopté en commission des finances
Le vendredi 9 octobre 2026, la commission des finances de l’Assemblée nationale a adopté un amendement au projet de loi de finances pour 2027 visant à porter le plafond du Livret A à 30 000 euros, contre 22 950 euros actuellement. Déposé par le député Éric Coquerel, cet amendement prévoit également d’augmenter la part des fonds centralisés auprès de la Caisse des dépôts et consignations à au moins 70 %. L’objectif affiché est de dégager des ressources supplémentaires pour financer la rénovation des logements sociaux et leur adaptation aux conséquences du changement climatique. Il ne s’agit toutefois pas encore d’une mesure définitivement votée. L’adoption en commission ne vaut pas adoption par l’Assemblée nationale en séance publique, et encore moins promulgation de la loi de finances. La proposition devra franchir les prochaines étapes parlementaires pour entrer éventuellement en vigueur.
Seulement 15 % des Livrets A sont au plafond, mais ils concentrent 47 % de l’épargne
C’est le chiffre qui devrait pourtant suffire à ouvrir le débat. Selon le rapport annuel 2024 de la Banque de France sur l’épargne réglementée, 15 % des livrets A détenus par des personnes physiques présentent un encours supérieur au plafond réglementaire de 22 950 euros. Ces livrets concentrent à eux seuls 47 % des sommes déposées sur les Livrets A. Une concentration particulièrement élevée pour un produit d’épargne présenté comme populaire. À l’inverse, une large majorité des épargnants détient des montants nettement inférieurs au plafond actuel. Pour ces derniers, porter le plafond à 30 000 euros ne changerait strictement rien. Ceux qui disposent de quelques centaines ou de quelques milliers d’euros d’épargne ne bénéficieront d’aucun avantage supplémentaire. Les premiers bénéficiaires potentiels seraient donc les épargnants ayant déjà rempli leur livret ou disposant de liquidités suffisantes pour le compléter. Il faut préciser que les 15 % de livrets au-dessus du plafond ne correspondent pas nécessairement à 15 % de ménages aisés : des intérêts capitalisés peuvent faire dépasser le plafond et le solde d’un livret ne suffit pas à mesurer le patrimoine global de son titulaire. Mais la concentration des encours ne laisse guère de doute sur le caractère très inégalement réparti du bénéfice attendu.
Un plafond relevé de plus de 30 % : un cadeau fiscal supplémentaire
Le relèvement envisagé représente une hausse de 30,72 % du plafond des versements. Le Livret A permettrait ainsi de déposer 7 050 euros supplémentaires, dont les intérêts seraient totalement défiscalisés. Au taux de 1,7 %, retenu ici à titre d’illustration, cette somme produirait 119,85 euros d’intérêts supplémentaires sur une année complète. Un montant qui pourrait sembler modeste à l’échelle d’un épargnant, mais dont l’impact devient significatif lorsque plusieurs millions de livrets sont concernés. Et surtout, ces intérêts échapperaient à la fiscalité normalement applicable à de nombreux autres placements financiers. Pour un épargnant imposé au prélèvement forfaitaire unique, cela représente un avantage fiscal supplémentaire. Il s’agirait donc bien d’élargir le périmètre d’une exonération fiscale existante.
| Indicateur | Plafond actuel | Plafond proposé |
|---|---|---|
| Plafond des versements | 22950 € | 30000 € |
| Hausse du plafond | — | 7050 € |
| Progression du plafond | — | +30,72 % |
| Intérêts annuels théoriques au taux de 1,7 % | 390,15 € | 510 € |
| Intérêts supplémentaires annuels | — | 119,85 € |
| fiscalité des intérêts | Exonérés | Exonérés |
Les intérêts sont calculés ici sur une année complète, à taux constant, hors effet des règles de calcul par quinzaine. Le taux effectif applicable à une année donnée peut évoluer.
Une nouvelle niche fiscale alors que le déficit public reste considérable
C’est bien là que réside l’incohérence de cette proposition. D’un côté, les pouvoirs publics recherchent de nouvelles recettes, envisagent des hausses d’impôts, réexaminent les niches fiscales et multiplient les mesures d’économies budgétaires. De l’autre, ils proposent d’élargir l’exonération fiscale de l’un des placements les plus populaires de France, au bénéfice potentiel d’une minorité d’épargnants. Le Livret A bénéficie déjà d’un traitement fiscal particulièrement favorable. Ses intérêts ne sont soumis ni à l’impôt sur le revenu ni aux prélèvements sociaux. Le relèvement de son plafond augmenterait mécaniquement la capacité d’épargne bénéficiant de ce régime dérogatoire. Il ne créerait pas nécessairement un manque à gagner immédiat sur l’ensemble des 7 050 euros supplémentaires : tout dépendrait de l’origine des fonds transférés, de leur placement précédent et des intérêts effectivement produits. Mais il accroîtrait la dépense fiscale potentielle, alors même que la maîtrise du déficit public est présentée comme une priorité nationale.
Le financement du logement social et de la transition écologique : un argument recevable, mais insuffisant
Les défenseurs du relèvement du plafond mettent en avant un objectif d’intérêt général : renforcer les moyens de financement de la Caisse des dépôts pour soutenir le logement social et l’adaptation au changement climatique. L’amendement évoque la possibilité de mobiliser environ 10 milliards d’euros d’encours supplémentaires, dont une partie serait destinée à financer des prêts pour la rénovation des logements sociaux. L’objectif est évidemment légitime. Mais faut-il pour autant augmenter l’avantage fiscal des épargnants déjà les mieux dotés ? Le Livret A collecte déjà des centaines de milliards d’euros, dont une part importante est centralisée auprès de la Caisse des dépôts. La question mérite d’être posée : manque-t-on réellement de ressources collectées, ou faut-il surtout améliorer les conditions de mobilisation et d’utilisation de celles qui existent déjà ? Un euro supplémentaire placé sur un Livret A ne se transforme pas automatiquement en un euro de rénovation énergétique. Les projets doivent exister, être financièrement viables et pouvoir être financés dans des conditions adaptées. Le besoin de rénovation est réel, mais l’augmentation du plafond n’est pas nécessairement le moyen le plus efficace d’y répondre.
Les banques elles-mêmes dénoncent une mauvaise idée
La Fédération bancaire française s’est opposée au relèvement du plafond, notamment en raison de son coût potentiel pour les finances publiques et de ses conséquences sur le financement de l’économie. Les banques estiment qu’une telle mesure encouragerait les ménages disposant déjà d’une épargne importante à transférer davantage de liquidités vers un placement garanti et défiscalisé, plutôt qu’à financer les entreprises et les investissements de long terme. Cet argument mérite d’être entendu, même si les établissements bancaires ont également leurs propres intérêts économiques dans ce débat. Les banques conservent en effet une partie des fonds collectés sur les livrets réglementés et doivent en assurer la rémunération. Leur opposition n’est donc pas totalement désintéressée. Il n’en demeure pas moins qu’encourager toujours davantage l’épargne liquide et garantie n’est pas nécessairement cohérent avec la volonté affichée de réorienter les capitaux vers l’économie productive.
Le Livret A doit-il devenir un placement privilégié pour les patrimoines les plus élevés ?
Le Livret A a une vocation historique : permettre au plus grand nombre de constituer une épargne de précaution accessible, sécurisée et défiscalisée. Cette fonction sociale reste essentielle. Mais un plafond de 30 000 euros par personne permettrait à un couple de détenir jusqu’à 60 000 euros de versements sur deux Livrets A, sans compter les intérêts capitalisés et les autres produits d’épargne réglementée. En ajoutant deux LDDS, dont le plafond de versement est fixé à 12 000 euros chacun, ce même couple pourrait ainsi placer jusqu’à 84 000 euros sur ces seuls livrets réglementés, avec une exonération totale des intérêts. Est-ce réellement nécessaire pour constituer une épargne de précaution ? Chacun pourra apprécier la réponse selon sa situation patrimoniale. Mais à l’échelle des finances publiques, renforcer encore cette capacité de placement défiscalisé ne paraît guère prioritaire.
Pourquoi ne pas privilégier les épargnants modestes et l’investissement productif ?
Si l’objectif est de soutenir l’épargne des ménages les plus modestes, le Livret d’épargne populaire (LEP) apparaît comme un outil plus ciblé, puisqu’il est réservé aux contribuables respectant des plafonds de revenus. Si l’objectif est de financer la transition écologique et les entreprises, d’autres mécanismes peuvent également être mobilisés, notamment des financements publics ciblés, des prêts de long terme ou des dispositifs favorisant l’investissement productif. Aucun de ces choix n’est gratuit ni exempt de contraintes. Mais ils permettraient au moins de mieux identifier les bénéficiaires et les objectifs poursuivis. Le relèvement du plafond du Livret A, lui, présente un avantage politique évident : il est simple à annoncer, facile à comprendre et populaire auprès des épargnants concernés. Ce n’est pas pour autant une bonne politique publique.
Livret A à 30 000 euros : une mesure populaire, mais contraire à l’intérêt général ?
Les épargnants seraient probablement nombreux à accueillir favorablement cette hausse du plafond. Et ils auraient raison, à titre individuel, de profiter d’un avantage fiscal supplémentaire si la mesure venait à être adoptée. Mais l’intérêt particulier des détenteurs de Livrets A déjà bien garnis ne doit pas être confondu avec l’intérêt général. Dans un pays confronté à des déficits publics persistants, à une dette élevée et à des besoins considérables de financement, élargir une exonération fiscale au profit de ceux qui disposent déjà d’une épargne importante constitue un choix pour le moins surprenant. La nécessité de financer la rénovation du logement social ne suffit pas, à elle seule, à justifier cette mesure. La priorité devrait être de mieux utiliser l’épargne déjà collectée, de soutenir les ménages qui ont réellement besoin d’une épargne de précaution et de favoriser le financement de l’économie sur le long terme. Porter le plafond du Livret A à 30 000 euros ? Pour les épargnants concernés, pourquoi pas. Pour l’intérêt commun du pays, la réponse est non.
Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir le travail de notre équipe face aux algorithmes et ne rater aucun décryptage, ajoutez Mon Épargne à vos sources préférées en 1 clic.
🎁 Offre Assurance Vie : Jusqu'à 300 euros offerts !
Bénéficiez d’une offre de bienvenue, valable pour une 1ère adhésion, en gestion libre, au contrat d’assurance-vie Croissance Avenir, jusqu’au 31 octobre 2026 : 250 € offerts pour 3 500 euros versés, sous conditions + 50 € offerts en option si mise en place de versements programmés. Voir conditions sur la page dédiée à cette offre.
Découvrir l'offre🎁 Offre fonds euros : 100% sur le fonds euros EURO+
Le fonds en euros EURO+ proposé par Swiss Life, est de nouveau accessible à 100% sans contrainte. Performance de + 3.60 % en 2025, sans bonus de rendement ni autre artifice marketing. Accessible via le contrat d’assurance-vie Placement-direct EURO+, sans frais sur les versements.
Profiter de l'offre