Bourse : les Free Cash Flows font la pluie et le beau temps, les bénéfices ne suffisent plus !
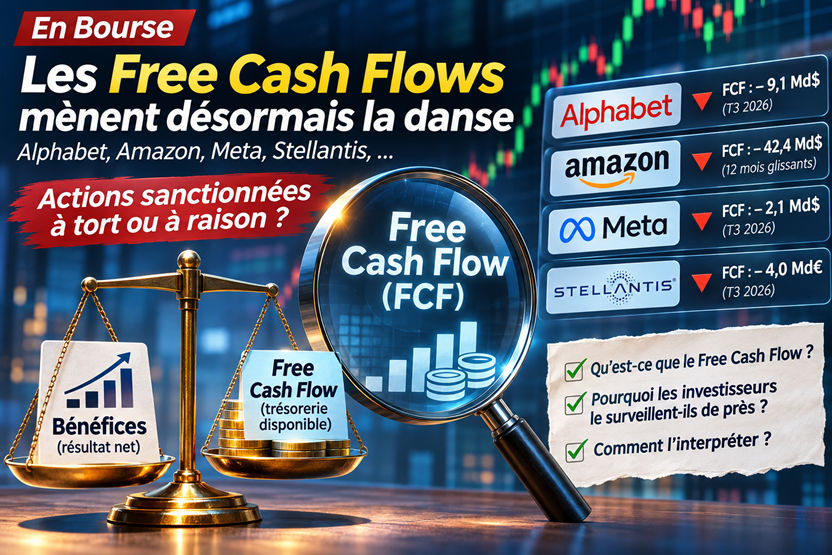
Free Cash Flow : pourquoi les investisseurs veulent voir le cash (Free Cash Flow), en font une priorité, et scrutent moins les bénéfices ?
L'essentiel de l'information
- Le Free Cash Flow (FCF) mesure la trésorerie générée par une entreprise après ses investissements. Contrairement au bénéfice net, il permet d’apprécier les liquidités réellement dégagées par son activité.
- Les investissements massifs dans l’intelligence artificielle pèsent sur les Free Cash Flows d’Alphabet, Amazon et Meta, malgré la croissance de leurs activités et de leurs résultats opérationnels.
- Un bénéfice comptable élevé ne garantit pas une bonne santé financière. Les investisseurs surveillent la capacité des entreprises à financer leurs investissements, rembourser leurs dettes et rémunérer leurs actionnaires sans dépendre de nouveaux financements.
Sommaire de l'article
Les entreprises peuvent publier des résultats financiers exceptionnels et voir malgré tout leurs cours de Bourse dévisser. C’est le cas de l’action Alphabet (Google) récemment. Des bénéfices records, pour une chute historique de son cours de bourse. Une hausse spectaculaire du chiffre d’affaires, des bénéfices en forte progression, des perspectives commerciales prometteuses... Rien n’y fait. Les investisseurs sanctionnent parfois sévèrement ces publications. Pourquoi ? Parce qu’une autre donnée financière prend une importance considérable dans les valorisations boursières : le Free Cash Flow (FCF), ou flux de trésorerie disponible. Les dernières publications d’Alphabet, Amazon et Meta illustrent parfaitement ce phénomène. Les investisseurs ne se demandent plus seulement combien une entreprise gagne, mais combien d’argent elle conserve réellement après avoir financé ses investissements. Une distinction fondamentale, particulièrement lorsque les dépenses liées à l’intelligence artificielle atteignent des montants vertigineux.
Free Cash Flow : de quoi parle-t-on exactement ?
Le Free Cash Flow correspond à la trésorerie qu’une entreprise dégage grâce à ses activités, après avoir financé ses investissements en immobilisations. Il ne s’agit donc ni de son chiffre d’affaires, ni de son bénéfice net, ni même de la trésorerie disponible sur ses comptes bancaires. Le FCF est un flux financier mesuré sur une période donnée, généralement un trimestre ou une année. Pour le calculer, on part des flux de trésorerie générés par les activités opérationnelles, également appelés Cash Flows opérationnels, auxquels on soustrait les dépenses d’investissement, les fameux CAPEX (Capital Expenditures). Ces investissements peuvent concerner des usines, des machines, des infrastructures informatiques, des centres de données, des équipements industriels ou encore des logiciels immobilisés. Le résultat représente les liquidités qui restent après ces dépenses. Un FCF positif signifie que l’activité génère davantage de trésorerie qu’elle n’en consomme pour ses investissements. Un FCF négatif signifie l’inverse. Ce dernier cas n’est pas nécessairement inquiétant : une entreprise en forte croissance peut volontairement investir massivement pour préparer ses bénéfices futurs.
Comment calculer le Free Cash Flow ?
La formule la plus couramment utilisée est relativement simple :
Free Cash Flow = Flux de trésorerie opérationnels − Dépenses d’investissement (CAPEX)
Prenons l’exemple fictif d’une entreprise réalisant 10 milliards d’euros de bénéfice net. Ses activités génèrent 12 milliards d’euros de trésorerie opérationnelle. Elle investit parallèlement 15 milliards dans de nouvelles infrastructures. Son Free Cash Flow ressort donc à −3 milliards d’euros, alors même qu’elle affiche 10 milliards d’euros de bénéfice. Autrement dit, l’entreprise gagne de l’argent au sens comptable, mais ses investissements absorbent davantage de liquidités que son activité n’en produit. Pour financer cette différence, elle devra éventuellement puiser dans ses réserves, vendre des actifs ou recourir à des financements extérieurs. Le bénéfice n’est pas fictif pour autant : il obéit simplement à une logique comptable différente de celle des flux de trésorerie.
Pourquoi le bénéfice net et le Free Cash Flow peuvent-ils évoluer en sens inverse ?
La comptabilité fonctionne largement selon le principe des droits constatés. Une entreprise peut comptabiliser un chiffre d’affaires avant d’avoir encaissé les sommes correspondantes. À l’inverse, certaines charges comptables, comme les amortissements, ne correspondent pas à des décaissements immédiats. Prenons une entreprise qui construit un centre de données pour 5 milliards d’euros. L’investissement peut être payé immédiatement, tandis que son coût comptable sera réparti sur plusieurs années au moyen des amortissements. Le Free Cash Flow subit donc immédiatement l’impact du décaissement, alors que le compte de résultat n’enregistre qu’une fraction de la dépense chaque année. Les variations du besoin en fonds de roulement jouent également un rôle important : une hausse des stocks ou des créances clients peut absorber de la trésorerie sans provoquer une baisse équivalente du bénéfice. C’est précisément pour cette raison que les analystes financiers étudient les deux indicateurs. Le bénéfice mesure une performance comptable ; le Free Cash Flow mesure la génération effective de liquidités après investissements.
Alphabet : des profits considérables, mais des investissements encore plus impressionnants
La maison mère de Google illustre le changement d’échelle des investissements nécessaires au développement de l’intelligence artificielle. Au troisième trimestre 2026, Alphabet a généré 42,29 milliards de dollars de flux de trésorerie opérationnels. Un montant considérable. Mais ses dépenses d’investissement ont atteint 51,36 milliards de dollars sur la même période, notamment pour développer ses infrastructures technologiques. Résultat : le Free Cash Flow trimestriel ressort à −9,07 milliards de dollars. Au deuxième trimestre, il était déjà négatif de 5,86 milliards de dollars. Sur les douze derniers mois, Alphabet conserve néanmoins un FCF positif de 19,75 milliards de dollars. La situation est donc loin d’être celle d’une entreprise privée de ressources. Le véritable sujet est ailleurs : jusqu’où les investissements devront-ils augmenter et, surtout, à quel moment produiront-ils suffisamment de revenus supplémentaires pour reconstituer des flux de trésorerie disponibles confortables ? Les marchés peuvent accepter des investissements considérables, mais ils exigent de plus en plus de visibilité sur leur rentabilité future.
Amazon : un bénéfice opérationnel record, mais 42 milliards de dollars de Free Cash Flow négatif
Amazon fournit un exemple encore plus spectaculaire. Le groupe a annoncé, pour le troisième trimestre 2026, un bénéfice opérationnel de 28,1 milliards de dollars, contre 17,4 milliards un an auparavant. Sa marge opérationnelle atteint 13,9 %, un record. Les revenus de sa division cloud AWS progressent de 39 %, à 46 milliards de dollars. Pourtant, le Free Cash Flow sur les douze derniers mois s’établit à −42,4 milliards de dollars, contre +14,8 milliards un an plus tôt. Comment expliquer un tel écart ? Amazon a généré 168,3 milliards de dollars de trésorerie opérationnelle sur douze mois, mais ses investissements nets retenus dans le calcul du FCF ont atteint 210,7 milliards. Le groupe prévoit environ 220 milliards de dollars de dépenses d’investissement en numéraire pour l’ensemble de 2026, principalement sous l’effet du développement de l’intelligence artificielle. La croissance de l’activité est donc bien réelle, mais elle nécessite une mobilisation massive de capitaux. Pour les actionnaires, l’interrogation devient centrale : Amazon investit-il aujourd’hui à des niveaux qui lui permettront de dégager demain des flux de trésorerie encore plus importants, ou les dépenses finiront-elles par peser durablement sur la rentabilité du capital investi ?
Meta : l’intelligence artificielle absorbe la trésorerie du géant des réseaux sociaux
Meta, maison mère de Facebook, Instagram et WhatsApp, se trouve confronté au même défi. Au troisième trimestre 2026, le groupe a publié un chiffre d’affaires de 64,6 milliards de dollars, en progression de 26 % sur un an. Son activité publicitaire reste particulièrement dynamique. Mais les investissements dans les infrastructures d’intelligence artificielle, les centres de données et les capacités de calcul absorbent une part croissante de la trésorerie générée. Le Free Cash Flow trimestriel ressort à environ −2,1 milliards de dollars. Cette évolution marque une rupture pour un groupe historiquement capable de dégager des flux de trésorerie considérables. Les investisseurs s’interrogent désormais sur le rythme des investissements et sur les revenus supplémentaires qui pourront en découler. Meta peut-il continuer à financer cette course technologique tout en préservant ses marges de manœuvre financières et la rémunération de ses actionnaires ? L’entreprise dispose toujours d’activités très rentables, mais la visibilité sur les futurs retours sur investissement devient déterminante pour sa valorisation boursière.
Stellantis : le Free Cash Flow, une question de solidité financière
Le cas de Stellantis est différent. Pour le constructeur automobile, le Free Cash Flow constitue un indicateur essentiel de la capacité à financer les usines, les nouveaux modèles, l’électrification, les restructurations et les besoins en fonds de roulement. Les analystes suivent particulièrement le Free Cash Flow industriel, un indicateur propre aux activités industrielles du groupe, distinct de la trésorerie générée par ses activités de financement. Une dégradation de cet indicateur peut signaler une accumulation des stocks, une pression sur les marges, des dépenses industrielles trop élevées ou des coûts de restructuration importants. Même lorsqu’un constructeur affiche un bénéfice comptable positif, une consommation prolongée de trésorerie peut limiter sa capacité à verser des dividendes, à réduire sa dette ou à financer ses futurs véhicules. Contrairement aux géants technologiques, qui investissent massivement pour conquérir de nouveaux marchés, Stellantis doit également gérer les contraintes d’une industrie cyclique et fortement capitalistique. Pour ses actionnaires, le retour à une génération durable de trésorerie industrielle constitue donc un enjeu majeur.
Pourquoi les investisseurs accordent-ils autant d’importance aux Free Cash Flows ?
La réponse tient à la valeur économique d’une entreprise. Une action représente une fraction du capital d’une société et, indirectement, un droit sur les flux financiers qu’elle pourra générer au cours des prochaines années. Les méthodes de valorisation fondées sur l’actualisation des flux de trésorerie futurs, ou DCF (Discounted Cash Flow), reposent précisément sur ce principe. Une entreprise vaut, en théorie, la valeur actualisée des liquidités qu’elle sera capable de produire pour ses apporteurs de capitaux. Lorsque les prévisions de Free Cash Flow diminuent, la valorisation théorique peut baisser, même si les bénéfices actuels progressent. Les investisseurs ne sanctionnent donc pas nécessairement les résultats déjà publiés : ils révisent leurs anticipations concernant les liquidités futures. Une hausse des investissements, des besoins de financement ou du coût du capital peut suffire à provoquer une correction boursière.
Les bénéfices peuvent progresser, mais les actionnaires ne vivent pas de bénéfices comptables
Une entreprise peut afficher plusieurs milliards de bénéfices et manquer de trésorerie pour financer ses opérations. À l’inverse, une entreprise peut enregistrer une perte comptable tout en générant des flux de trésorerie positifs, notamment lorsque ses amortissements sont élevés. Or les dividendes, les rachats d’actions et les remboursements de dette nécessitent des liquidités. Le Free Cash Flow donne donc une indication précieuse sur la capacité d’une entreprise à financer durablement ces opérations. Cela ne signifie pas que chaque euro de FCF soit immédiatement distribuable : une entreprise doit conserver des réserves de liquidités, respecter ses échéances financières et préparer ses investissements futurs. Mais un FCF positif et récurrent offre davantage de liberté financière qu’un bénéfice comptable élevé accompagné d’une consommation permanente de trésorerie.
Un Free Cash Flow négatif n’est pas forcément une mauvaise nouvelle
Il serait pourtant erroné de considérer qu’un FCF négatif constitue systématiquement un signal de vente. Une entreprise qui construit une nouvelle usine, développe une infrastructure cloud ou investit dans une technologie prometteuse peut temporairement consommer davantage de trésorerie qu’elle n’en produit. Si ces investissements génèrent ensuite des revenus et des marges supplémentaires, ils peuvent créer une valeur considérable pour les actionnaires. La question fondamentale est donc celle du rendement futur du capital investi. Une entreprise qui investit 100 milliards pour générer durablement 20 milliards de flux supplémentaires par an ne se trouve pas dans la même situation qu’une entreprise dépensant les mêmes 100 milliards sans parvenir à améliorer sa rentabilité. Les investisseurs doivent également distinguer les investissements de maintenance, indispensables pour préserver l’activité existante, des investissements de croissance, destinés à développer de nouvelles capacités. Cette distinction est particulièrement importante dans les secteurs industriels et technologiques.
Attention : le Free Cash Flow n’est pas un indicateur parfait
Le FCF n’est pas une donnée comptable totalement standardisée. Les entreprises peuvent retenir des définitions différentes, notamment concernant les contrats de location, les cessions d’actifs ou certains investissements. Le Free Cash Flow classique ne déduit pas nécessairement toutes les sorties de trésorerie liées aux acquisitions, aux remboursements de dette ou aux distributions aux actionnaires. Il peut aussi être temporairement amélioré par une réduction des investissements pourtant nécessaires à long terme. Un FCF élevé obtenu en sous-investissant dans les infrastructures ne constitue pas une bonne nouvelle durable. Autre difficulté : les entreprises technologiques rémunèrent une partie de leurs salariés en actions. Ces rémunérations peuvent être réintégrées dans le calcul des flux opérationnels, sans pour autant être gratuites pour les actionnaires, qui peuvent subir une dilution de leur participation. Pour apprécier correctement une entreprise, il faut donc analyser les flux de trésorerie sur plusieurs exercices, les besoins futurs d’investissement, l’endettement et la rentabilité du capital investi.
Stellantis : le Free Cash Flow, une enclume pour son retour en grâce en bourse
Les résultats du 28 octobre 2026 apportent un exemple chiffré particulièrement pertinent : Stellantis a réduit sa perte nette trimestrielle de 4,53 milliards à 453 millions d’euros, mais son Free Cash Flow industriel reste négatif de 4,01 milliards d’euros. Sur les neuf premiers mois, il atteint −4,93 milliards d’euros. Le constructeur prévoit un retour à un FCF industriel positif en 2027. C’est précisément ce décalage entre amélioration des résultats comptables et consommation persistante de trésorerie qui retient l’attention des investisseurs.
Bourse : le marché ne se demande plus seulement combien une entreprise gagne, mais combien elle gagnera demain
Les exemples d’Alphabet, Amazon, Meta et Stellantis montrent que le Free Cash Flow est devenu un élément incontournable de l’analyse financière. Pour les géants de la technologie, le marché s’interroge sur le retour sur investissement des centaines de milliards de dollars consacrés à l’intelligence artificielle. Pour les constructeurs automobiles, il surveille la capacité à financer une transformation industrielle coûteuse sans fragiliser les équilibres financiers. Dans les deux cas, les bénéfices restent essentiels, mais ils ne racontent qu’une partie de l’histoire. La vraie question n’est pas seulement de savoir si une entreprise gagne de l’argent aujourd’hui, mais si elle sera capable de transformer durablement ses bénéfices en liquidités. Et surtout, combien les actionnaires sont-ils prêts à payer aujourd’hui pour ces flux de trésorerie futurs ?
Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir le travail de notre équipe face aux algorithmes et ne rater aucun décryptage, ajoutez Mon Épargne à vos sources préférées en 1 clic.
🎁 Offre Assurance Vie : Jusqu'à 300 euros offerts !
Bénéficiez d’une offre de bienvenue, valable pour une 1ère adhésion, en gestion libre, au contrat d’assurance-vie Croissance Avenir, jusqu’au 31 octobre 2026 : 250 € offerts pour 3 500 euros versés, sous conditions + 50 € offerts en option si mise en place de versements programmés. Voir conditions sur la page dédiée à cette offre.
Découvrir l'offre🎁 Offre fonds euros : 100% sur le fonds euros EURO+
Le fonds en euros EURO+ proposé par Swiss Life, est de nouveau accessible à 100% sans contrainte. Performance de + 3.60 % en 2025, sans bonus de rendement ni autre artifice marketing. Accessible via le contrat d’assurance-vie Placement-direct EURO+, sans frais sur les versements.
Profiter de l'offre