Moody’s maintient le AA de la France : mais les taux d’emprunt dépassent les 5 %
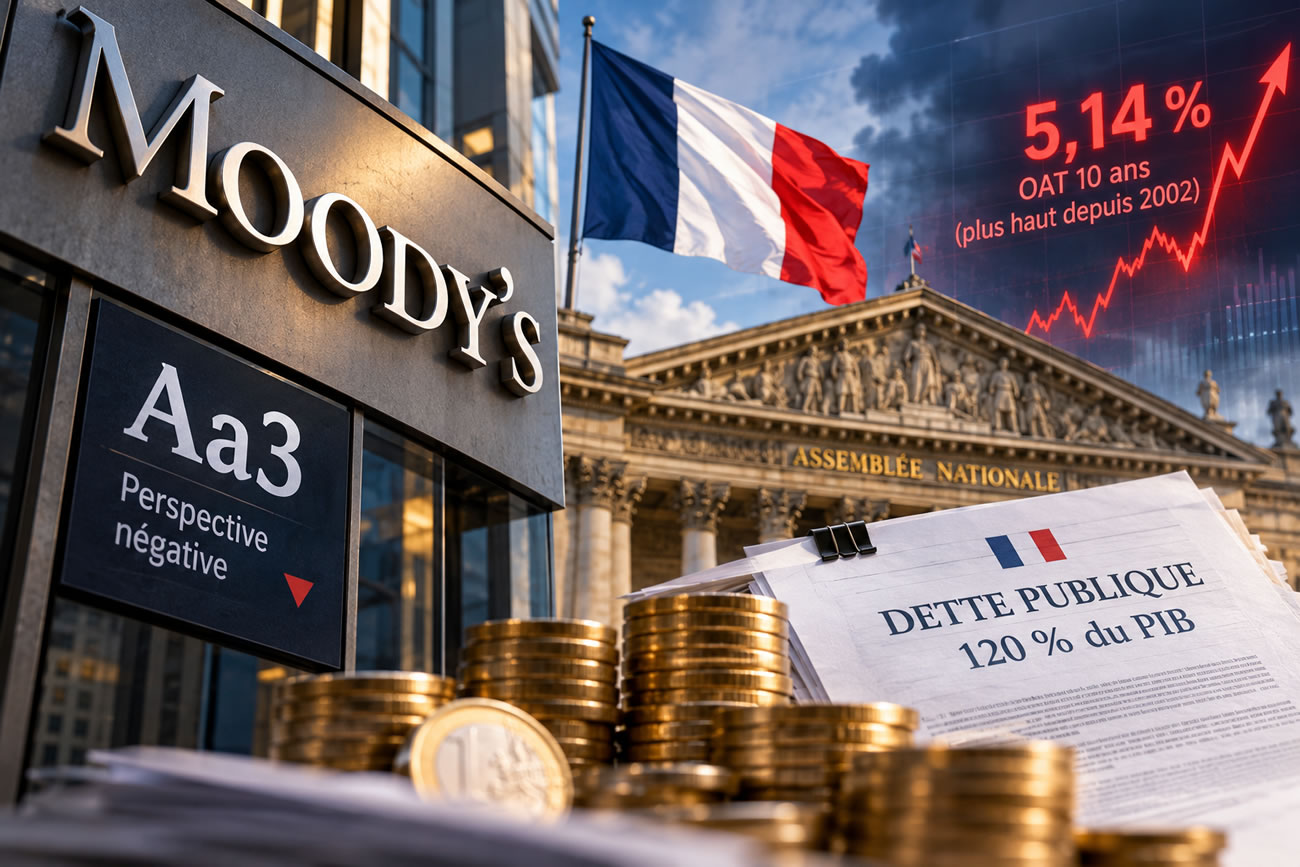
Contre toute attente, la France échappe à une nouvelle dégradation de sa note souveraine.
L'essentiel de l'information
- Moody’s a maintenu le 23 octobre 2026 la note souveraine française à Aa3, avec une perspective négative, alors que de nombreux analystes anticipaient une dégradation à A1. La France conserve ainsi une notation supérieure d’un cran à celles de Standard & Poor’s et Fitch.
- Malgré cette décision favorable, le rendement de l’OAT française à dix ans a atteint 5,14 % le 22 octobre, un niveau inédit depuis juillet 2002. Les marchés exigent une prime de risque croissante pour financer la dette publique française.
- La hausse des taux obligataires pourrait progressivement favoriser la rémunération des nouveaux investissements des fonds en euros, mais elle pénalise simultanément la valorisation des obligations existantes. Le maintien de la notation Moody’s ne règle en rien les difficultés budgétaires françaises.
Sommaire de l'article
Vendredi 23 octobre 2026, l’agence Moody’s a décidé de maintenir la notation de la dette française à Aa3, assortie d’une perspective négative. Une décision surprenante, tant les finances publiques françaises continuent de se dégrader. Le déficit reste supérieur à 5 % du PIB, la dette publique se rapproche de 120 % du PIB et les taux d’emprunt de l’État ont franchi le seuil symbolique des 5 % à dix ans. Le gouvernement peut souffler, mais les investisseurs obligataires ne sont pas aussi indulgents que Moody’s. La France conserve son double A, tout en empruntant désormais à des conditions qui reflètent une défiance croissante des marchés.
Moody’s maintient la note Aa3 : une surprise pour les marchés
La plupart des analystes anticipaient une dégradation de la note française d’un cran, de Aa3 à A1. Moody’s a finalement choisi de maintenir son évaluation, permettant à la France de conserver sa place parmi les émetteurs de dette considérés comme présentant une qualité de crédit élevée. Aa3 correspond au dernier échelon de la catégorie Aa, soit la quatrième meilleure notation de l’échelle de Moody’s. Cette décision distingue l’agence de ses deux principales concurrentes, Standard & Poor’s et Fitch, qui attribuent toutes deux une note A+ à la dette souveraine française. La perspective négative maintenue par Moody’s signifie toutefois qu’une dégradation reste possible lors d’une prochaine évaluation. Il ne s’agit donc pas d’une amélioration de la situation financière du pays, mais d’une décision d’attendre avant de sanctionner davantage sa trajectoire budgétaire.
Pourquoi Moody’s n’a-t-elle pas dégradé la France ?
La décision repose notamment sur l’hypothèse que la France parviendra à adopter un budget pour 2027 permettant de réduire son déficit public. Moody’s anticipe également une certaine modération des coûts de financement et des tensions sociales au cours des prochains mois. Autrement dit, l’agence accorde encore du crédit à la capacité du pays à stabiliser progressivement ses finances publiques. Une appréciation qui repose davantage sur les perspectives d’évolution que sur la situation budgétaire actuelle. Car les indicateurs financiers restent préoccupants. Le gouvernement prévoit désormais un déficit public de 5,4 % du PIB en 2026 et affiche l’objectif de le ramener à 5 % en 2027. La dette publique devrait quant à elle atteindre 119,3 % du PIB fin 2026, puis 121,7 % en 2027. La décision de Moody’s constitue donc un pari sur la capacité du gouvernement et du Parlement à adopter une trajectoire budgétaire crédible. Un pari loin d’être gagné.
Le gouvernement salue la décision, mais le budget 2027 reste à adopter
Le Premier ministre Sébastien Lecornu a salué une décision qui déjoue les anticipations de nombreux observateurs. Le ministre de l’Économie, Roland Lescure, y voit pour sa part une reconnaissance de la solidité de l’économie française et de la crédibilité du projet de budget présenté par le gouvernement. Mais cette satisfaction politique ne doit pas masquer les difficultés à venir. L’exécutif doit encore obtenir l’adoption d’un budget 2027 visant à réduire le déficit public à 5 % du PIB, dans un Parlement profondément divisé. La réalisation de cet objectif suppose des arbitrages sur les dépenses et les recettes publiques, alors que les tensions politiques et sociales compliquent déjà les discussions. Le maintien de la note française ne signifie pas que Moody’s valide définitivement les choix budgétaires du gouvernement. L’agence attend surtout que les engagements annoncés se traduisent en décisions effectives.
Dette française : les marchés ont déjà dégradé leur appréciation du risque
C’est probablement le point le plus important pour les investisseurs. Si Moody’s a décidé de ne pas dégrader la note française, les marchés obligataires ont déjà fortement réévalué le risque associé à la dette publique. Le jeudi 22 octobre, le rendement de l’OAT française à dix ans a atteint 5,14 %, son plus haut niveau depuis juillet 2002. Le franchissement du seuil des 5 % constitue un signal particulièrement marquant, alors que la France bénéficiait encore de taux d’emprunt extrêmement faibles, voire négatifs, quelques années auparavant. L’écart de rendement avec les obligations allemandes, généralement considérées comme la référence de sécurité de la zone euro, a également atteint son niveau le plus élevé depuis une quinzaine d’années. Les investisseurs exigent donc une rémunération supplémentaire pour détenir de la dette française plutôt que de la dette allemande. Cette prime de risque traduit des inquiétudes qui dépassent la seule notation attribuée par les agences.
La France emprunte plus cher que certains pays moins bien notés
Autre signal préoccupant : les rendements exigés sur la dette française dépassent désormais ceux de certains pays de la zone euro bénéficiant pourtant de notations de crédit inférieures, notamment l’Italie et l’Espagne. Cette situation illustre les limites des notations souveraines. Les agences évaluent la capacité d’un État à honorer ses engagements financiers, en tenant compte de nombreux critères économiques, budgétaires et institutionnels. Les marchés, eux, fixent quotidiennement le prix auquel ils acceptent de lui prêter de l’argent. Une notation relativement favorable ne garantit donc pas des conditions de financement avantageuses. Le maintien du Aa3 français n’efface ni les déficits accumulés ni les inquiétudes concernant la capacité du pays à stabiliser son endettement. La France conserve une bonne note, mais elle doit déjà payer davantage pour convaincre ses créanciers.
Notations de la dette française : Moody’s reste plus favorable que ses concurrentes
| Agence de notation | Note de la France | Perspective | Équivalence / commentaire |
|---|---|---|---|
| Moody’s | Aa3 | Négative | Dernier échelon de la catégorie Aa |
| Standard & Poor’s | A+ | Stable | Équivalent de A1 chez Moody’s |
| Fitch Ratings | A+ | Stable | Équivalent de A1 chez Moody’s |
La France bénéficie ainsi d’une notation supérieure d’un cran chez Moody’s par rapport aux évaluations de Standard & Poor’s et Fitch. Cette différence pourrait toutefois disparaître si la situation budgétaire continuait de se détériorer. La prochaine évaluation programmée par Standard & Poor’s est attendue le 27 novembre 2026. Le maintien de la notation par Moody’s ne préjuge évidemment pas des décisions de ses concurrentes.
Quels impacts pour les taux d’intérêt et les placements des épargnants ?
La hausse des rendements obligataires français n’est pas sans conséquence pour les épargnants. Elle influence progressivement les conditions de rémunération des placements obligataires, les rendements proposés sur les nouvelles émissions et les perspectives des fonds en euros des contrats d’Assurance-Vie. Des taux d’emprunt plus élevés permettent aux assureurs d’investir leurs nouvelles liquidités dans des obligations offrant des coupons potentiellement plus attractifs. Mais cet effet positif est progressif, car les portefeuilles obligataires des assureurs sont constitués de titres acquis à différentes périodes, parfois lorsque les taux étaient beaucoup plus faibles. L’inertie de ces portefeuilles limite donc la vitesse à laquelle la hausse des taux peut se répercuter sur les rendements servis aux assurés. Par ailleurs, une remontée des taux provoque mécaniquement une baisse de la valeur de marché des obligations à taux fixe déjà émises. Les détenteurs de fonds obligataires peuvent ainsi subir des moins-values, notamment lorsque la sensibilité de leurs investissements aux variations de taux est élevée.
La hausse des taux de la dette française est-elle une bonne nouvelle pour les épargnants ?
Il serait tentant de considérer qu’une OAT française offrant désormais plus de 5 % de rendement constitue une opportunité pour les investisseurs. La réalité est plus nuancée. Un rendement obligataire élevé peut refléter une rémunération intéressante, mais également une augmentation du risque perçu par les marchés. Pour un investisseur achetant une obligation et la conservant jusqu’à son échéance, le rendement actuariel permet d’apprécier la rémunération potentielle, sous réserve que l’émetteur honore ses engagements. Pour celui qui doit revendre avant l’échéance, le prix de marché peut évoluer sensiblement en fonction des taux d’intérêt. Une nouvelle hausse des rendements pourrait ainsi provoquer une baisse supplémentaire de la valeur des obligations déjà détenues. Le rendement affiché ne doit donc jamais être analysé indépendamment du risque de crédit, de la durée résiduelle et de la sensibilité aux taux.
Moody’s accorde un sursis, pas une garantie
La décision de Moody’s évite à la France une nouvelle dégradation symbolique de sa notation souveraine. Elle peut également limiter certains effets techniques associés à une baisse de note, notamment pour les investisseurs institutionnels soumis à des contraintes de qualité de crédit. Mais elle ne change pas les fondamentaux budgétaires. Avec une dette publique susceptible de dépasser 120 % du PIB en 2027, un déficit toujours élevé et des conditions de financement nettement moins favorables, la France doit impérativement stabiliser sa trajectoire financière. Le véritable enjeu ne réside pas dans la conservation d’une lettre supplémentaire sur une échelle de notation. Il réside dans la capacité à convaincre durablement les investisseurs que l’endettement public reste maîtrisable. Moody’s laisse du temps au gouvernement. Les marchés, eux, ont déjà commencé à envoyer la facture.
Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir le travail de notre équipe face aux algorithmes et ne rater aucun décryptage, ajoutez Mon Épargne à vos sources préférées en 1 clic.
🎁 Offre Assurance Vie : Jusqu'à 300 euros offerts !
Bénéficiez d’une offre de bienvenue, valable pour une 1ère adhésion, en gestion libre, au contrat d’assurance-vie Croissance Avenir, jusqu’au 31 octobre 2026 : 250 € offerts pour 3 500 euros versés, sous conditions + 50 € offerts en option si mise en place de versements programmés. Voir conditions sur la page dédiée à cette offre.
Découvrir l'offre🎁 Offre fonds euros : 100% sur le fonds euros EURO+
Le fonds en euros EURO+ proposé par Swiss Life, est de nouveau accessible à 100% sans contrainte. Performance de + 3.60 % en 2025, sans bonus de rendement ni autre artifice marketing. Accessible via le contrat d’assurance-vie Placement-direct EURO+, sans frais sur les versements.
Profiter de l'offre