Crédit immobilier : taux hors assurance désormais au-delà des 4% en septembre, hausse moyenne de + 0.2 %
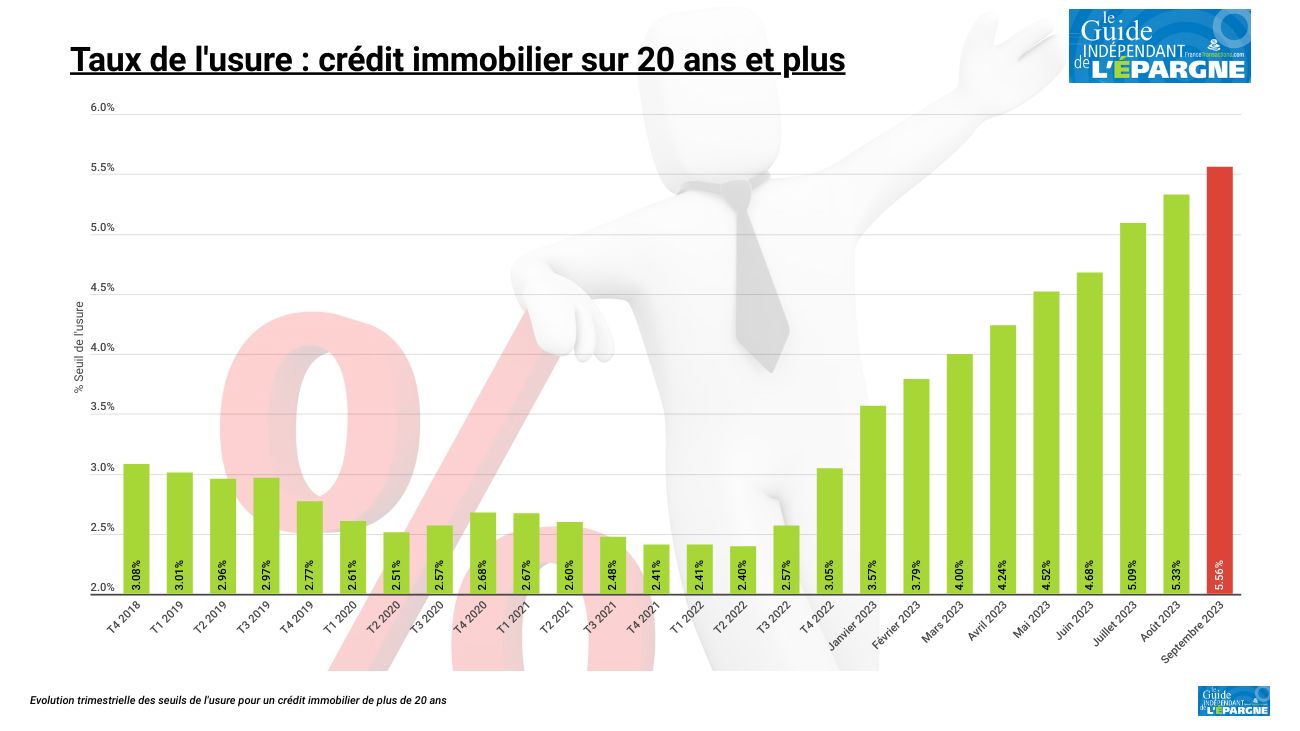
Les taux des crédits immobiliers continuent de grimper, l’apport demandé également. Le seuil de l’usure désormais à 5.56 % dès le 1er septembre.
Sommaire de l'article
Rentrée 2023 : les taux grimpent encore de 20 points de base
L’été est une période toujours particulière pour les barèmes bancaires. Ainsi, CAFPI observe qu’ils sont stables par rapport au mois dernier. En effet, la plupart de nos partenaires bancaires maintiennent leurs barèmes d’août pour une grande partie du mois de septembre. Ce qui permet aux profils d’emprunteurs aux revenus les plus importants d’obtenir, dans certaines régions, des taux très attractifs encore en-dessous de 4% : 3,30% sur 15 ans, 3,49% sur 20 ans et 3,58% sur 25 ans. Mais la situation ne va durer. La hausse attendue est de 20 points de base dès la seconde quinzaine de septembre.
| Durées de crédit | Taux élevés (15% apport) | Taux moyens (30% apport) | Taux faibles (50% apport) |
|---|---|---|---|
| 7 ans | 3,99 % | 3,94 % | 3,59 % |
| 10 ans | 4,29 %⚠️Taux supérieur au seuil de l’usure de 4.23% | 4,14 % | 3,69 % |
| 15 ans | 4,69 % | 4,19 % | 3,79 % |
| 20 ans | 4,99 % | 4,39 % | 3,89 % |
| 25 ans | 5,69 %⚠️Taux supérieur au seuil de l’usure de 5.56% | 4,44 % | 4,09 % |
| (*) Mise à jour effectuée le 01/09/2023 . Taux assurance incluse d’un taux moyen d’assurance emprunteur de 0.45%. Taux moyens de marché (avec 30% d’apport), calculés sur les relevés des courtiers en crédits immobiliers. Données indicatives uniquement. | |||
Prochaine hausse de taux
La prochaine réunion de la Banque Centrale Européenne (BCE) le 14 septembre prochain nous permettra d’avoir une idée du niveau de taux pour la fin de l’année et l’année prochaine. Cette réunion confirmera-t-elle la récente inflexion de la politique monétaire européenne avec l’arrêt de la remontée des taux directeurs ? Ou suivra-t-elle le chemin d’une nouvelle hausse ? Ce qui est certain c’est que les 8 dernières remontées des taux directeurs réalisées par la BCE ces derniers mois auront pour conséquence de faire culminer les taux d’intérêt autour de 5% dès 2024.
Seuil de l’usure de 5.56 %
Comme tous les mois depuis janvier dernier, les taux d’usure ont été actualisés par la Banque de France. Ainsi, pour les prêts sur 20 ans et plus, les banques peuvent aller jusqu’à 5,56% (+0,23% par rapport à août) pour financer les projets immobiliers de leurs clients. Si la hausse du taux d’usure poursuit son rythme actuel, on pourrait atteindre un taux d’usure (pour les prêts sur 20 ans et plus) au-dessus de 6% dès le mois de décembre prochain.
Septembre, un mois favorable pour les projets
Au vu des dernières hausses des taux, certains gros réseaux bancaires réintègrent dans leur stratégie la distribution de crédit aux particuliers. Il est donc judicieux pour les emprunteurs de lancer ou de relancer leur projet immobilier. Des taux de crédit autour de 4% sont des taux attractifs, rappelons que, dans les années 1980, il était normal d’emprunter à deux chiffres : 17,6% en 1981 à titre d’exemple (source Observatoire Crédit Logement/CSA). Emprunter au-dessus de l’inflation n’est pas non plus une anormalité, à titre d’exemple, dans les années 2000, les taux étaient autour de 5% et l’inflation en dessous de 2% (source Banque de France).
Un apport toujours très élevé demandé
41.250€ d’apport pour obtenir un crédit immobilier de 250.000€. L’apport nécessaire pour obtenir un prêt immobilier a augmenté de façon spectaculaire, selon L’Observatoire Crédit Logement/CSA. Les banques réclament désormais de l’ordre de 30% du montant total de l’emprunt.
Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir le travail de notre équipe face aux algorithmes et ne rater aucun décryptage, ajoutez Mon Épargne à vos sources préférées en 1 clic.
🎁 Offre Assurance Vie : Jusqu'à 300 euros offerts !
Bénéficiez d’une offre de bienvenue, valable pour une 1ère adhésion, en gestion libre, au contrat d’assurance-vie Croissance Avenir, jusqu’au 31 octobre 2026 : 250 € offerts pour 3 500 euros versés, sous conditions + 50 € offerts en option si mise en place de versements programmés. Voir conditions sur la page dédiée à cette offre.
Découvrir l'offre🎁 Offre fonds euros : 100% sur le fonds euros EURO+
Le fonds en euros EURO+ proposé par Swiss Life, est de nouveau accessible à 100% sans contrainte. Performance de + 3.60 % en 2025, sans bonus de rendement ni autre artifice marketing. Accessible via le contrat d’assurance-vie Placement-direct EURO+, sans frais sur les versements.
Profiter de l'offre